Caisse d'Épargne : avis sur les frais bancaires
caisse épargne : frais bancaires variables selon votre région. Comparez les tarifs, évitez les incidents et découvrez comment payer moins.
6 min de lecture
4,8sur 5588 votes
- 5,8Klecteurs
- 21en ce moment
- 134partages
Notre avis
Caisse d'Épargne
3,8 sur 5
La Caisse d'Épargne est une banque solide et complète, mais elle est rarement la moins chère pour un usage simple, son intérêt dépend du suivi humain et des produits utilisés.
Les points positifs
- Gamme complète : compte, épargne, crédit et assurances
- Agences physiques et conseiller dédié pour projets importants
- Espace en ligne pour virements, soldes et échanges
- Offres adaptées aux clients en situation de fragilité financière
- Positionnement sur le financement de projets durables
Les points négatifs
- Tarifs différents d'une caisse régionale à l'autre
- Peu de lisibilité nationale des tarifs
- Offres groupées peuvent inclure des services inutilisés
- Frais d'incident peuvent s'accumuler vite en cas de découvert
Quand on cherche un avis sur la Caisse d’Épargne, la question revient presque toujours au coût réel : combien coûte le compte, la carte, et que se passe-t-il en cas de découvert ? La réponse tient en une idée simple. La banque propose une large gamme, du compte courant à l’épargne et au crédit, et la facture finale dépend surtout des options empilées et des incidents évités. Mieux vaut donc comprendre la logique avant de comparer.
Caisse d’Épargne : ce que propose la banque et comment elle s’organise
La Caisse d’Épargne fait partie du groupe BPCE. Elle se compose de caisses régionales, chacune avec ses agences, ses conseillers et sa propre grille de prix. Une personne qui habite à Grenoble, à Paris, à Bayonne ou dans le Nord ne dépend donc pas forcément de la même caisse, ni des mêmes tarifs. Cette organisation explique pourquoi les avis en ligne divergent autant : ils décrivent souvent une agence locale plus que la banque entière.
La gamme couvre les besoins courants des particuliers : comptes bancaires, cartes, virements, épargne réglementée, crédits, assurances, et un espace en ligne pour piloter le tout à distance. Le conseiller reste l’interlocuteur central pour les projets importants.
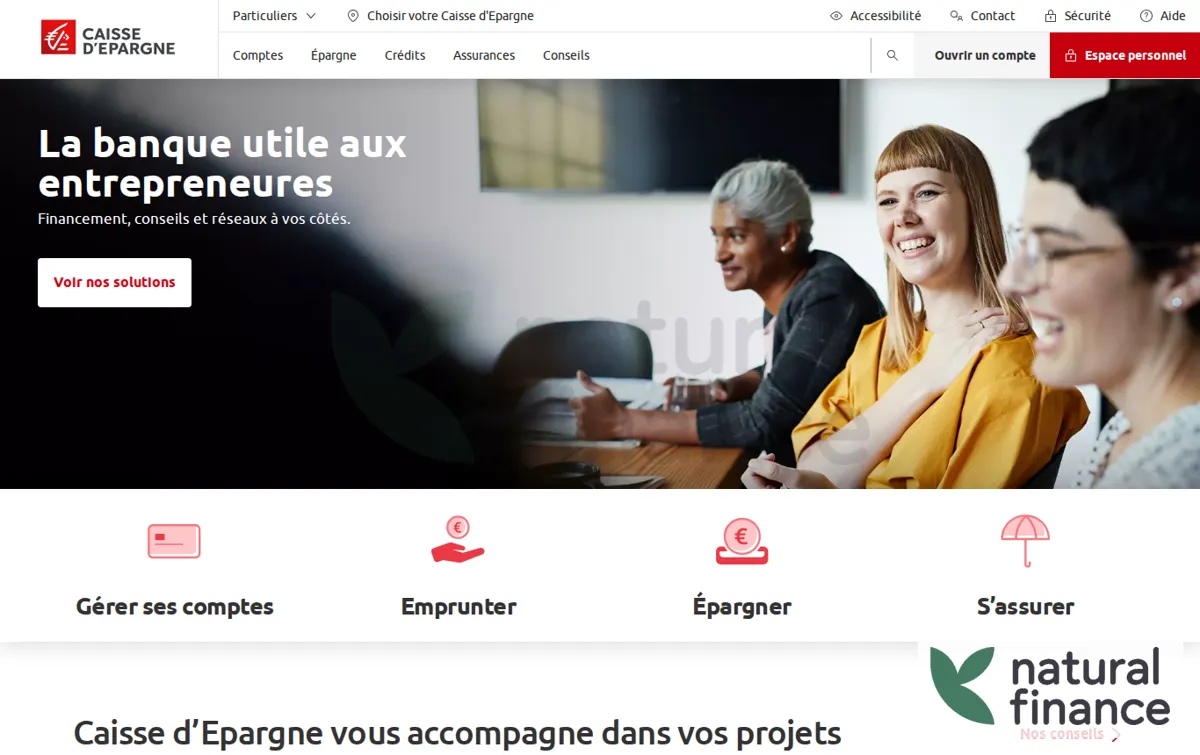
La page d’accueil du site officiel Caisse d’Epargne présente cette offre de banque et d’assurances à destination des particuliers. C’est le point de départ pour repérer les rubriques de comptes, d’épargne et de crédit, puis accéder aux tarifs de sa région.
Frais bancaires Caisse d’Épargne : ce qui peut être facturé
Les frais se répartissent en quelques familles. Les connaître évite de découvrir une ligne inattendue sur le relevé.
- La tenue de compte et les forfaits ou offres groupées, qui rassemblent compte, carte et services.
- La carte bancaire, dont le prix varie selon son niveau (débit immédiat, différé, premium).
- Les services optionnels : alertes, assurance des moyens de paiement, coffre numérique.
- Les opérations particulières : virement à l’étranger, retrait hors zone, chèque de banque.
- Les incidents : rejet de prélèvement ou de chèque, commission d’intervention en cas de dépassement, frais de lettre d’information.
Les incidents pèsent souvent plus lourd que l’abonnement. Les commissions d’intervention sont encadrées par la réglementation, et des offres destinées aux clients en situation de fragilité financière plafonnent certains frais. Il vaut la peine de demander à son conseiller si l’on est concerné.
Où lire les tarifs et comment contacter son conseiller
La brochure tarifaire de la caisse régionale est le document de référence. Elle détaille chaque prix, ligne par ligne. Elle se consulte en agence ou sur le site de la caisse, et la banque doit aussi fournir chaque année un récapitulatif des frais prélevés. Comparer ce récapitulatif à ses usages réels (nombre de retraits, type de carte, options jamais utilisées) est le meilleur réflexe.
Pour joindre un conseiller, trois voies existent : l’espace en ligne ou l’application, le téléphone via les coordonnées de l’agence, et le rendez-vous sur place. Les annuaires d’entreprises et les fiches locales listent les agences de Paris, de Grenoble ou de Bayonne, mais leurs horaires et numéros changent. Mieux vaut vérifier l’adresse de son agence directement sur le site officiel de sa caisse.
Points forts et limites des frais à la Caisse d’Épargne
| Points forts | Limites |
|---|---|
| Gamme complète : compte, épargne, crédit et assurances au même endroit | Tarifs différents d’une caisse régionale à l’autre, donc peu de lisibilité nationale |
| Agences physiques et conseiller dédié pour les projets importants | Les offres groupées peuvent inclure des services dont on ne se sert pas |
| Espace en ligne pour virements, soldes et échanges avec le conseiller | Les frais d’incident peuvent s’accumuler vite en cas de découvert |
| Offres adaptées aux clients en situation de fragilité financière | Les banques en ligne affichent souvent des tarifs plus bas pour un usage simple |
Le verdict est nuancé : la banque est solide et complète, mais rarement la moins chère si l’on n’utilise que le compte et la carte. Son intérêt grandit quand on profite réellement du suivi humain et de plusieurs produits.
Souscrire un compte et gérer ses virements en ligne
L’ouverture d’un compte se fait en agence ou à distance, avec les justificatifs d’identité et de domicile habituels. Le conseiller présente alors l’offre et ses options. C’est le moment de demander ce qui est réellement nécessaire, car chaque option ajoutée se retrouve ensuite dans les frais mensuels.
Une fois le compte ouvert, l’espace en ligne permet de consulter ses soldes, d’effectuer des virements et de contacter son conseiller. Programmer un prélèvement d’épargne le jour du salaire reste l’un des gestes les plus efficaces, comme l’explique le contenu consacré au virement automatique pour épargner sans y penser. Il limite aussi les découverts, donc les frais associés.
Épargne et placements : ce que la Caisse d’Épargne met en avant
À lire aussi
Au-delà du compte courant, la banque est connue pour l’épargne réglementée et pour des solutions de financement tournées vers les projets durables.
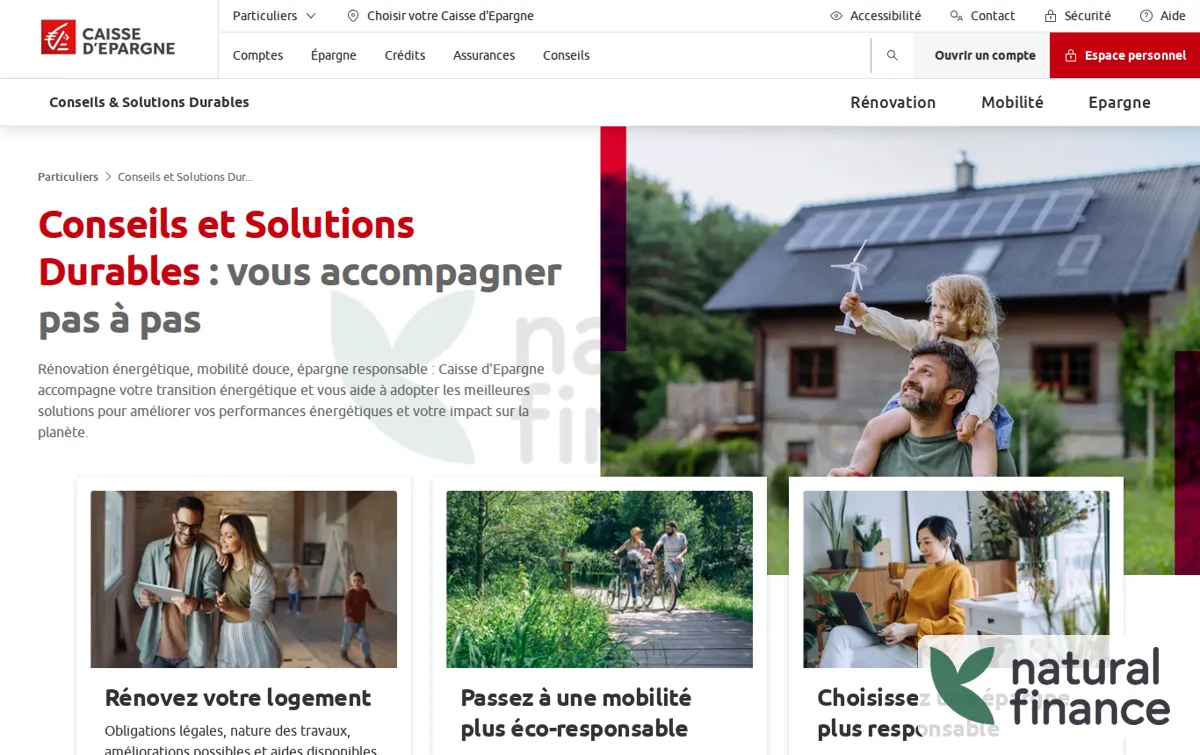
Cette page du site officiel est consacrée au financement de projets durables et responsables. Elle montre que la banque positionne une partie de son offre sur ce terrain.
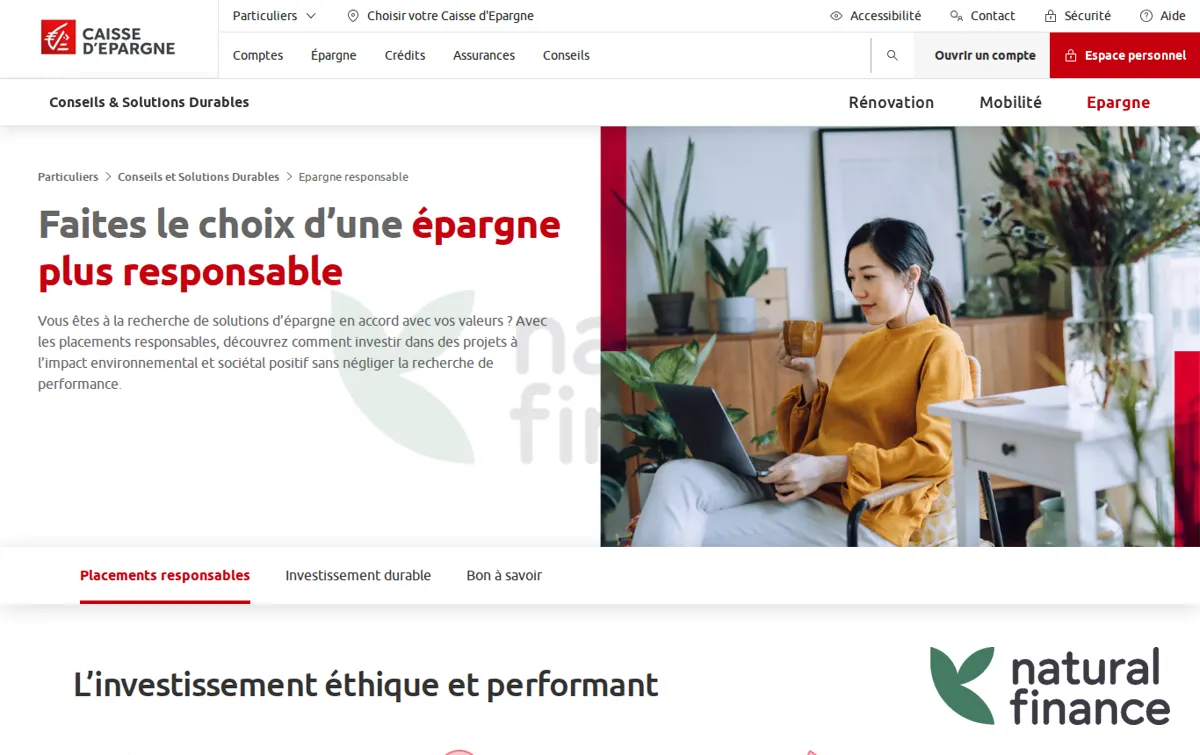
La page suivante regroupe les placements et solutions d’épargne responsables. Avant de souscrire, regardez les frais de chaque support, car ils rognent le rendement sur la durée. Le dossier sur l’impact des frais entre ETF et fonds actifs aide à mesurer cet effet. Pour la précaution, le choix entre Livret A et LDDS reste la première décision, souvent sans frais de gestion.
Payer moins de frais : erreurs fréquentes et bons réflexes
Les mauvaises surprises viennent presque toujours des mêmes situations :
- Garder une carte haut de gamme sans en utiliser les garanties.
- Laisser traîner des options d’alerte ou d’assurance souscrites à l’ouverture.
- Ne pas anticiper les prélèvements du mois et subir un rejet.
- Ne jamais relire le récapitulatif annuel des frais.
Pour éviter les incidents, une réserve disponible fait la différence. Le guide sur le matelas de sécurité explique comment la constituer, et la démarche pour épargner sans se priver aide à la mettre en place sans effort. Si le montant des frais reste élevé, demandez un changement d’offre à votre conseiller avant d’envisager de partir.
Caisse d’Épargne face aux autres banques : alternatives et profils
Sur le marché, trois familles coexistent : les banques de réseau comme la Caisse d’Épargne, les banques en ligne et les néobanques. Les banques en ligne misent sur des prix réduits et un usage autonome. Les banques de réseau offrent un accompagnement en agence et une gamme plus large, avec un coût généralement plus visible. Changer de banque est possible grâce à la mobilité bancaire, un service gratuit qui transfère prélèvements et virements récurrents vers le nouvel établissement.
La Caisse d’Épargne convient bien à qui veut un conseiller, plusieurs produits au même endroit et un projet à financer (immobilier, travaux, épargne structurée). Elle convient moins à qui cherche seulement un compte et une carte au prix le plus bas, et qui gère tout seul ses opérations. Dans ce cas, comparer avec une banque en ligne avant de s’engager est un réflexe sain.
Comment contacter son conseiller Caisse d’Épargne ?
Vous pouvez lui écrire depuis votre espace en ligne, l’appeler au numéro de votre agence ou prendre rendez-vous sur place. Les coordonnées exactes dépendent de votre caisse régionale, d’où l’intérêt de les vérifier sur le site officiel.
Les frais sont-ils les mêmes à Paris, à Grenoble ou à Bayonne ?
Pas forcément. Chaque caisse régionale fixe sa propre brochure tarifaire. Deux clients de régions différentes peuvent donc payer des montants distincts pour la même carte ou la même offre.
Comment souscrire un compte à la Caisse d’Épargne ?
L’ouverture se fait en agence ou à distance avec une pièce d’identité et un justificatif de domicile. Demandez le détail de chaque option avant de signer, afin de ne payer que ce qui vous sert.
Peut-on quitter la Caisse d’Épargne sans démarches lourdes ?
Oui, grâce à la mobilité bancaire. La nouvelle banque se charge de transférer les prélèvements et virements récurrents, sans frais pour vous. Pensez à conserver un solde suffisant jusqu’à la clôture.
L’auteur
Conseillère en gestion de patrimoine
Je réponds aux questions des lecteurs, surtout sur mon domaine : épargne, budget familial et transmission.
Voir tous ses articlesVotre avis compte
Cet article vous a-t-il été utile ?
4,8sur 5588 votes
Commentaires
Soyez le premier à réagir.